
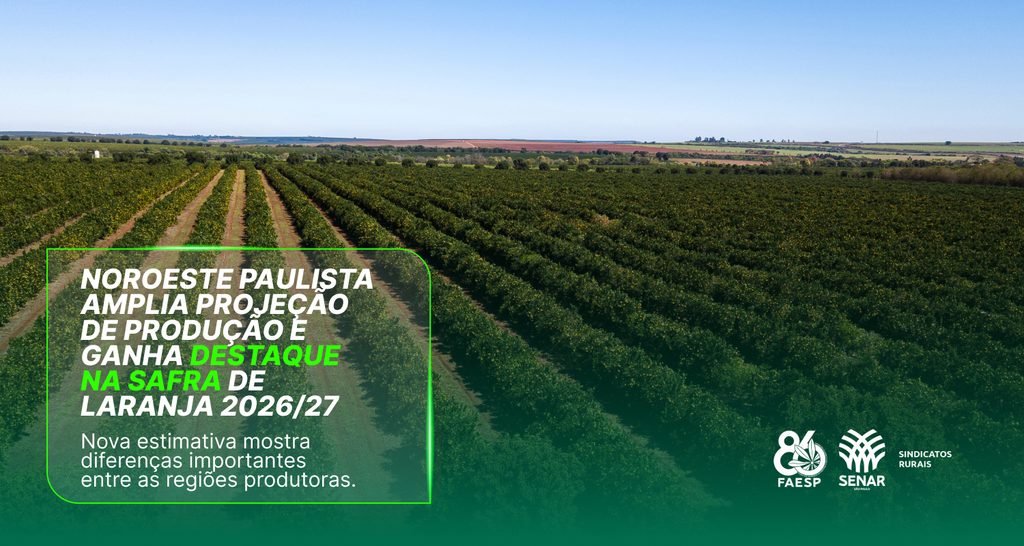
Levantamento aponta 263,1 milhões de caixas, com resultados diferentes entre regiões e variedades
A produção de laranja no cinturão citrícola de São Paulo e Triângulo/Sudoeste de Minas Gerais deve alcançar 263,1 milhões de caixas de 40,8 quilos na safra 2026/27. O volume projetado representa uma redução de 10,2% em relação às 292,9 milhões de caixas da temporada anterior, enquanto a área cultivada tem a expectativa de crescimento de 1,1%, chegando a 366,1 mil hectares.
O levantamento elaborado pelo Departamento Técnico da Faesp, com base nos dados do Fundecitrus, revisou em 3,1% para cima a projeção apresentada em maio. A mudança está relacionada principalmente à expectativa de maior peso dos frutos das variedades de meia-estação e tardias. Com a revisão, o peso médio passou de 160 para 166 gramas.
Mesmo com o ajuste positivo, a produtividade deve recuar de 809 para 719 caixas por hectare. Entre os fatores estão a menor quantidade de frutos por planta, a queda prematura, as condições climáticas observadas nas diferentes regiões e os efeitos acumulados de problemas fitossanitários, como greening e cancro cítrico. A taxa de queda prematura dos frutos está estimada em 24,1%, avanço de 1,3 ponto percentual ante a estimativa realizada em maio/2026.
As chuvas registradas entre maio e agosto também influenciaram o andamento da safra. A colheita ocorre em ritmo mais lento, com a permanência dos frutos nas plantas para aguardar o ponto adequado de maturação e favorecer a qualidade do suco.
Resultados variam entre as regiões produtoras
O setor Norte, composto pelo Triângulo Mineiro, Bebedouro e Altinópolis, permanece como a principal região produtora, com a perspectiva de produção de 72,3 milhões de caixas, praticamente estável em relação à projeção e a safra anterior. A produtividade deve cair 2,2%, para 825 caixas por hectare. Na comparação com a safra 2025/26, a produção do Noroeste deve avançar 46,6%, passando de 20,1 milhões para 29,4 milhões de caixas, enquanto a produtividade apresenta expectativa de crescimento na ordem de 39,4%, passando de 570 para 794 caixas por hectare. A região apresentou incremento na produção e na produtividade de 2,9% ante a estimativa feita em maio. Norte e Noroeste são as únicas regiões com aumento previsto da produção em relação à safra 2025/26.
No Sudoeste, a produção deve chegar a 58,2 milhões de caixas na próxima safra, o que representa uma queda de 24,9% em relação ao ciclo anterior. A produtividade acompanha a tendência de retração, com previsão de 723 caixas por hectare (-25,5%). No Sul, são esperadas 35,6 milhões de caixas, 14,4% abaixo da safra 2025/26, e produtividade de 596 caixas por hectare (-11,9%). Já no Centro, a estimativa aponta para uma produção de 67,6 milhões de caixas, redução de 17,2% em relação à safra anterior, enquanto a produtividade deve cair 18,1% na comparação com o mesmo período, alçando 668 caixas por hectare. A região Centro foi a única que apresentou retração frente a estimativa feita em maio, com quedas de 2,9% para produção e produtividade. O levantamento relaciona o resultado da região à elevada incidência de greening e à maior taxa de queda dos frutos.
As variedades também apresentam comportamentos distintos. Natal registra a maior projeção de redução frente à safra anterior, de 33,5%, seguida por Valência/Folha Murcha, com retração de 22,8%. Para o período analisado, a Pera Rio permanece praticamente estável, com pequena redução (-0,1%). Já Hamlin, Westin e Rubi apresentam estimativa de crescimento de 9,7%, enquanto as demais variedades precoces avançam 11,8%. Nas variedades tardias, o levantamento aponta relação entre os resultados e a maior intensidade do greening, além dos impactos sobre os pomares de colheita mais tardia.
Na comparação com a estimativa de maio/2026, nenhuma variedade apresentou queda. Natal e Valência mantiveram as projeções anteriores, enquanto as precoces avançaram 5,8% (+3,8 milhões de caixas) e a Pera Rio, incrementou em 4,9% (+4,1 milhões de caixas).
Para a segunda metade de 2026, o cenário climático indica alta probabilidade de ocorrência do fenômeno El Niño, embora ainda haja incertezas quanto à sua consolidação. A combinação entre menor oferta, diferenças regionais e desafios fitossanitários mantêm o mercado atento à disponibilidade de laranja para a indústria e ao comportamento dos preços.
Clique na imagem abaixo para acessar o relatório completo, e acesse o Painel de Dados da Faesp para mais informações sobre os principais produtos agropecuários e outras estatísticas importantes para o agronegócio paulista e brasileiro.